О чём говорили на FinTech Fest — и какие выводы из этого следуют для казначейств и финансовых служб
Наличные в России не уходят: их объём в обращении продолжает расти. Стратегия Банка России предусматривает развитие цифровых платёжных инструментов наряду с модернизацией наличного денежного обращения, чтобы сохранить для бизнеса и граждан доступ ко всем основным способам расчётов. Меняется роль наличных в платёжной системе и экономика их обслуживания.
- Главная потеря бизнеса — не сами деньги, а разрыв между оплатой на кассе и зачислением средств на расчётный счёт. Всё, что находится внутри этого разрыва, — замороженный оборотный капитал.
- Онлайн-инкассация с помощью автоматизированных депозитных машин сокращает этот разрыв, снимает с торговой точки риски хранения и возвращает персоналу часы операционной работы.
- Побеждает не наличный или цифровой канал, а модель управления ликвидностью, обеспечивающая эффективную работу со всей выручкой, независимо от способа её получения.
Статья собрана из двух мероприятий программы FinTech Fest 2026. Часть I — выступление Вероники Глебовой (Moniron) в зале «Практика» о наличном контуре как объекте финансового управления. Часть II — дискуссия «Наличные в цифровой экономике» на сессии Альфа-Банка, где выступил Сергей Барсуков (Комитет по НДО Ассоциации «КорпФиТех»).
Дискуссия в зале «Практика»: парадокс, который стоит денег
Отраслевые дискуссии последних лет устроены предсказуемо: главные сцены говорят о цифровом рубле, биометрии и новых платёжных сценариях, а самая чувствительная для реального сектора тема остаётся в кулуарах. Между тем именно она определяет, сколько стоит бизнесу каждый рубль выручки, полученный наличными.
На фестивале финансовых технологий FinTech Fest эта тема вышла на сцену «Практика» — в разговоре без общих слов. Свои оценки и практические выводы представила Вероника Глебова, заместитель директора департамента по коммерческим вопросам Moniron.
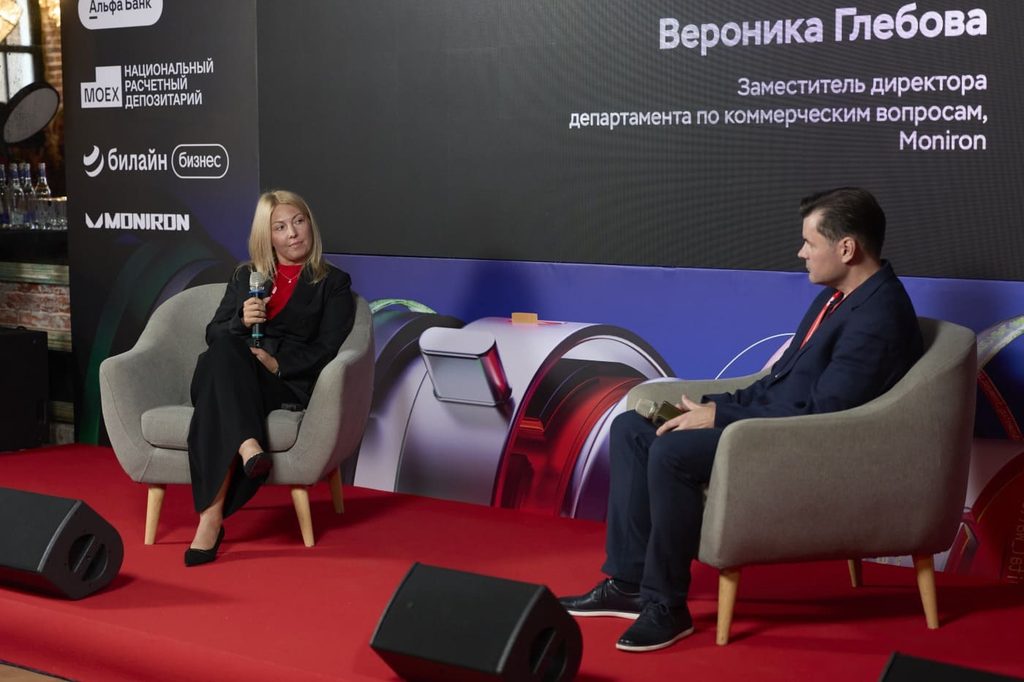
Исходная точка разговора
Парадокс, который корпоративное казначейство наблюдает уже несколько лет: объём наличных в обращении превышает 21 трлн рублей, и, по базовому сценарию Банка России на 2026–2030 годы, к 2030-му показатель вырастет до 23,9 трлн рублей; в динамичном сценарии — до 26,6 трлн.
Для финансового директора это означает следующее: наличных в системе становится больше, а обслуживать их — дороже. Тарифы перевозчиков растут, инфраструктура дефицитнее, требования к сохранности и контролю — жёстче. При этом наличные продолжают оставаться частью операционной модели федеральных сетей, регионального бизнеса и сервисных компаний.
Наличные как канал устойчивости
Сергей Барсуков (дискуссия «Наличные в цифровой экономике», сессия Альфа-Банка): «Наличные по-прежнему обеспечивают бизнесу заметную часть оборота. Поэтому для предпринимателя вопрос стоит не в том, какой способ оплаты современнее, а в том, может ли компания позволить себе отказаться от части платёжного потока».
Тезис, прозвучавший на другой площадке, точно продолжает логику доклада. Наличные — не только издержки, но и устойчивость: при сбоях связи, работе терминалов или платёжной инфраструктуры кэш остаётся последним резервным каналом, который сохраняет продажи. Компания, выключившая его из операционной модели, принимает на себя риск остановки выручки в момент, когда альтернативные каналы недоступны.
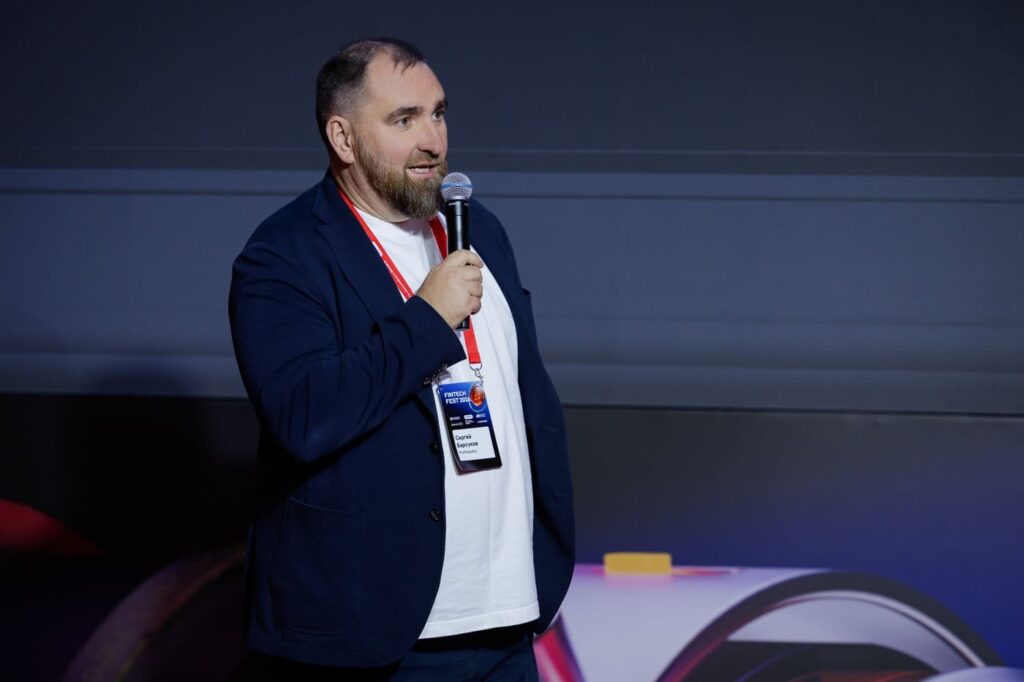
Как «слепая зона» превращается в актив
Проблема заключена не в наличных деньгах как таковых, а в разрыве ликвидности. Между моментом, когда покупатель отдал деньги на кассе, и моментом, когда средства появились на расчётном счёте, проходят дни: хранение в кассе или сейфе, обработка на точке, ожидание бригады, перевозка, пересчёт, зачисление.
Всё это время компания не может распоряжаться собственной выручкой, но уже несёт за неё полную ответственность — риск утраты, недостачи, поддельных банкнот, внутреннего фрода и ночного хранения. Плюс трудозатраты кассира на пересчёт, сортировку, подготовку ведомостей и расходные материалы. Плюс стоимость фондирования того капитала, который фактически лежит без движения.
Вероника Глебова (доклад в зале «Практика»): «Деньги, запертые в кассе или сейфе магазина в ожидании бригады инкассаторов, — это замороженный оборотный капитал. Наличные заслуживают не меньшего внимания финансового директора, чем дебиторская задолженность. Когда выручка лежит мёртвым грузом, бизнес несёт прямые потери на стоимости фондирования, рисках недостач и фальшивок».
Собственно, метафора «слепой зоны» в отчётности имеет вполне бухгалтерскую природу. Наличная выручка, находящаяся в пути, для управленческого учёта одновременно «уже выручка» и «ещё не доступная для бизнеса ликвидность». Она не видна в платёжном календаре, не участвует в кэш-пулинге, не приносит дохода на остатках в овернайт — но при этом требует затрат и внимания. Именно этот зазор и стоит бизнесу денег: чем он длиннее, тем выше реальная цена наличного оборота.
Механика онлайн-инкассации на АДМ
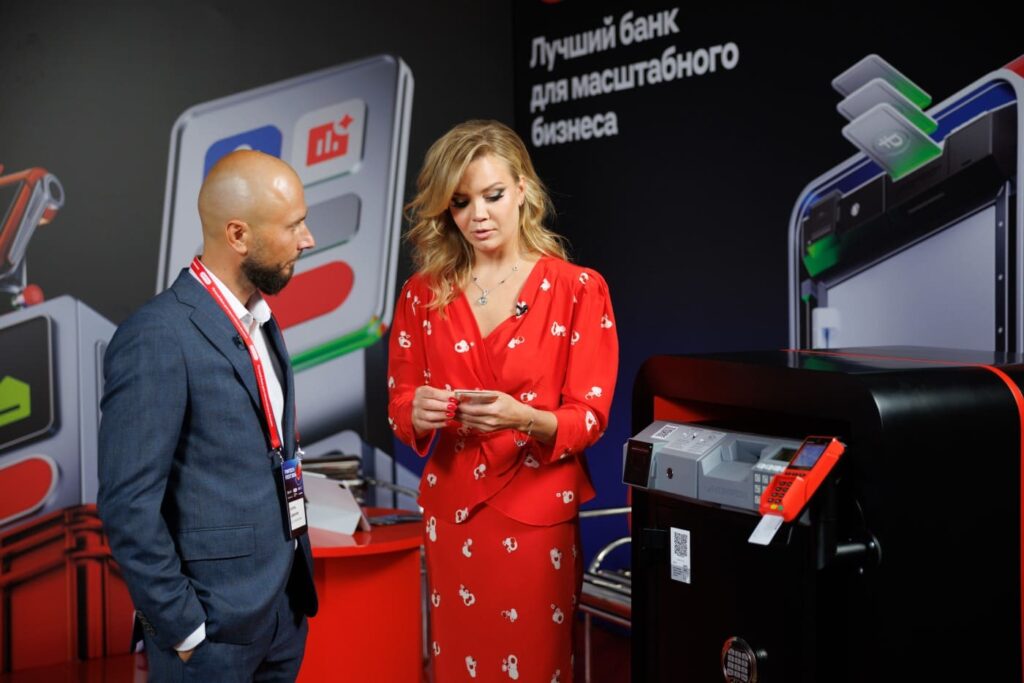
Механика онлайн-инкассации, выстроенной на автоматизированных депозитных машинах (АДМ) Moniron, снимает разрыв в его основе. Кассир вносит выручку в устройство, которое автоматически пересчитывает банкноты и проверяет их подлинность. С момента внесения ответственность за наличные переходит к банку, а сумма зачисляется на расчётный счёт компании. Средства перестают быть «деньгами в пути» и становятся ликвидностью — той, которую можно направить на оплату поставщикам, погашение кредитной линии или размещение в овернайт.
Вероника Глебова (доклад в зале «Практика»): «Переход на онлайн-инкассацию кардинально меняет дисциплину на торговой точке. Лимиты остатков на кассах снижаются до технологического минимума на размен. Кассир освобождается от бумажной рутины и встреч с инкассаторами, а казначейство видит баланс каждой точки онлайн через интеграцию с ERP и может сразу пускать средства в оборот или размещать их в овернайт».
Отдельный эффект — управленческий. Наличные перестают быть невидимыми и превращаются в поток данных: сколько внесено, в какой точке, в какое время, на какой счёт, какое устройство приближается к заполнению и т.д. Для финансового директора это принципиальная разница между отчётностью о прошлом и инструментом управления в реальном времени.
Почему прежние подходы не работают
Классический управленческий рефлекс при росте наличной нагрузки — наращивать ресурсы: дополнительный кассир, более вместительный сейф, более частые заезды бригад. Подход понятный, но экономически он лишь усиливает проблему: постоянные издержки растут, а физика процесса и связанные с ним риски остаются неизменными.
Технологический контур принципиально меняет процесс.
| Задача финансовой службы | Что даёт онлайн-инкассация |
| Сократить разрыв ликвидности | Зачисление средств на счёт сразу после внесения в устройство на точке |
| Снять риски с торговой точки | Проверка подлинности на месте; ответственность банка с момента внесения |
| Снизить трудозатраты персонала | Внесение занимает 2–3 минуты вместо десятков минут и часов пересчёта, сверок и оформления |
| Управлять парком устройств и потоками | Мониторинг остатков и операций по каждой точке в реальном времени |
| Встроить наличные в общую картину ликвидности | Интеграция с ERP и казначейскими системами |
| Гибко распределять выручку | Возможность распределения поступлений между несколькими счетами компании, в том числе в разных банках |
Отдельно стоит упомянуть сервисную составляющую. Устройство в отдалённом регионе и устройство в столице должны обслуживаться по единым стандартам качества с соблюдением согласованных сроков восстановления — иначе компания приобретает не решение, а оборудование. Наличие SLA на восстановление работоспособности, региональных инженеров и регламента действий при инциденте относится к базовым условиям проекта.
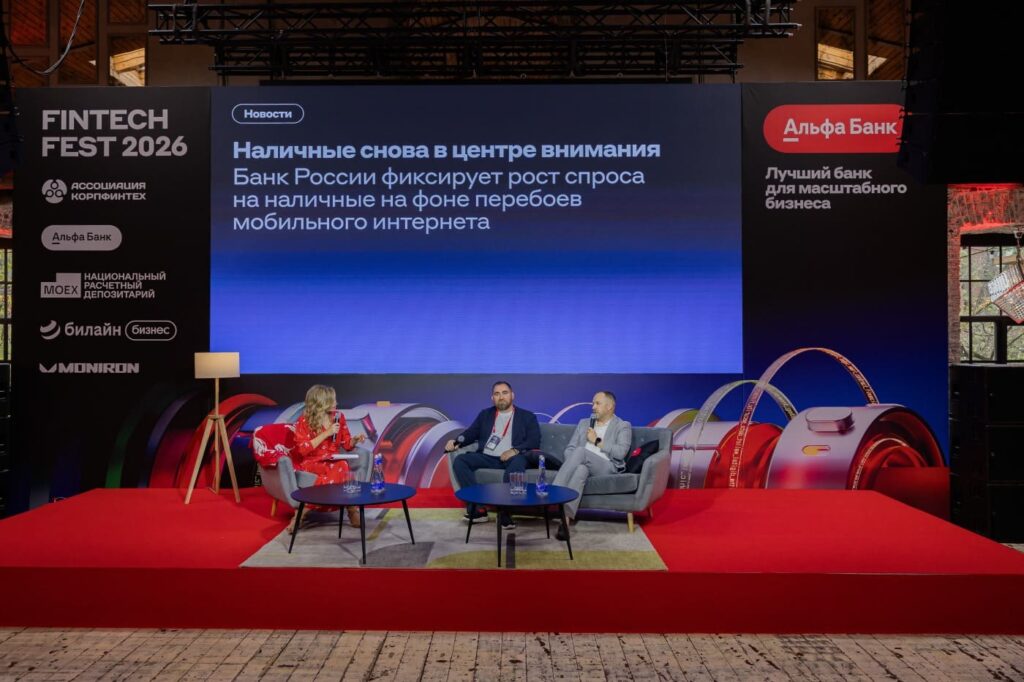
Сессия на главной сцене FinTech Fest 2026: «Наличные в цифровой экономике»
Если доклад в зале «Практика» отвечал на вопрос «сколько стоит разрыв ликвидности и как его закрыть», то дискуссия «Наличные в цифровой экономике» на сессии Альфа-Банка ставила вопрос шире: какое место наличные занимают в платёжной системе, которая становится цифровой. С позицией бизнеса в ней выступил Сергей Барсуков, Комитет по НДО Ассоциации «КорпФиТех».
Спрос на наличные — это выбор предпринимателя, а не инерция
Ключевая мысль спикера: наличные остаются для бизнеса заметной частью оборота, и отказ от них — не технологическое решение, а экономическое. Предприниматель оценивает не современность способа оплаты, а свою способность отказаться от части платёжного потока. Пока наличный канал приносит выручку, которую другие каналы не заменяют, он остаётся частью операционной модели.
Кэш как резервный канал
В цифровой экономике стоимость сбоя растёт: чем больше операций уходит в цифровые каналы, тем заметнее последствия недоступности инфраструктуры. В этой логике наличные выполняют страховочную функцию — сохраняют продажи в момент, когда терминалы, связь или платёжные сервисы недоступны. Именно поэтому выключение кэша из операционной модели — это не оптимизация, а перенос риска на выручку.
Что победит: наличные, цифра или модель управления
Финальный вопрос дискуссии звучал как выбор между каналами. Ответ оказался иным: конкуренция идёт не между наличными и цифрой, а между качествами инфраструктур внутри одной компании.
Сергей Барсуков (дискуссия «Наличные в цифровой экономике», сессия Альфа-Банка): «Будущее строится не на противостоянии наличных и цифры, а на их гибкой интеграции. Выиграет та компания, у которой выстроена единая инфраструктура с возможностью бесшовного переключения между карточными платежами, СБП, цифровым рублём и наличными».
Эта формула смыкается с выводом доклада на сцене «Практика». Практический смысл для финансового директора — комплексный подход к работе с денежными потоками: независимо от способа приёма платежей вся выручка должна быть доступна для оперативного контроля и использования. Платежи, касса, казначейство и данные о движении средств должны сходиться в одном контуре, чтобы избежать дублирования процессов и лишних затрат.
Выводы, общие для обеих дискуссий
Разные площадки — один вывод: наличный контур перестаёт быть операционной рутиной и становится частью управления ликвидностью.
- Канал не выбирают — им управляют. Доклад говорил об экономике кэша, дискуссия — о его месте в цифровой экономике; оба пришли к одной модели: единая инфраструктура и бесшовное переключение между способами оплаты.
- Цена невидимости измерима. Разрыв между кассой и расчётным счётом — это замороженный оборотный капитал, и у него есть стоимость в деньгах при текущей ставке фондирования.
- Наличные — это ещё и устойчивость. Резервный канал сохраняет выручку при сбоях цифровой инфраструктуры.
Три вопроса для аудита наличного контура
Разговор на площадке завершился набором вопросов, которые имеет смысл задать собственной финансовой службе — независимо от отрасли и масштаба.
- Какова полная стоимость работы с наличной выручкой — с учётом тарифов инкассации, трудозатрат персонала, недостач, страхования, расходных материалов и стоимости денег «в пути»?
- Сколько дней оборотный капитал находится в состоянии «в сейфе / в пути / в пересчёте» и сколько это стоит в деньгах при текущей ставке фондирования?
- Что произойдёт при временном сбое инфраструктуры цифровых платежей — какая доля выручки сохранится и готов ли финансовый блок к такому сценарию?
Как отметила Вероника Глебова, наличные заслуживают не меньшего внимания, чем дебиторская задолженность и другие традиционные объекты финансового управления. Для компании, которая системно работает с оборотным капиталом, это означает перевод наличного контура из операционной рутины в сферу стратегически значимых финансовых решений.
Материал подготовлен по итогам FinTech Fest 2026 (26 августа, Москва) и объединяет две дискуссии программы: доклад «Наличные — самый недооценённый актив бизнеса» в зале «Практика» с участием Вероники Глебовой (Moniron) и дискуссию «Наличные в цифровой экономике» на сессии Альфа-Банка с участием Сергея Барсукова (Комитет по НДО Ассоциации «КорпФиТех»).
Партнёр FinTech Fest 2026 — Moniron
Profindustry (ООО «ПРОФИНДУСТРИЯ-ЦЕНТР») — оператор мультибанковской цифровой платформы инкассации Moniron Cash Connect, разработчик программного обеспечения и производитель автоматизированных депозитных машин (АДМ) Moniron. Платформа Moniron делает работу с наличной выручкой комфортной и безопасной, обеспечивает онлайн-зачисление средств на счёт, экономит время и ресурсы бизнеса. Десятки тысяч торговых точек по всей России уже подключили онлайн-инкассацию Moniron.
Деятельность компании направлена на развитие передовых технологий для бизнеса, разработку оборудования для автоматизации наличного денежного обращения (НДО) и цифровизацию финансовой отрасли.
Клиенты и партнёры компании — ведущие федеральные и региональные розничные сети, торгово-сервисные предприятия, малый и средний бизнес, коммерческие банки, инкассаторские компании и государственные учреждения.